「もう少し安くなりませんか?」と言われると、断って関係を悪くしたくない一方、そのまま値引くと利益が心配になります。BtoB営業を20年以上経験してきた私も、値引きの話は珍しくないと感じています。
そんなときに持っておきたいのが、単価を下げる以外に、取引条件を変えるという選択肢です。この記事では、未採用品の追加や購入量の拡大に応じて還元する「段階式リベート」を、会話例と架空の数字で説明します。取引を広げながら、双方にメリットが残る条件を考えてみましょう。
結論|値引き交渉の第三の選択肢
値引き交渉では「単価を下げる」以外に「取引条件を変える」という選択肢があります。購入量・購入金額などの条件を決め、達成した成果に応じて企業へ還元する提案です。
値引き交渉で営業が悩みやすい3つの対応
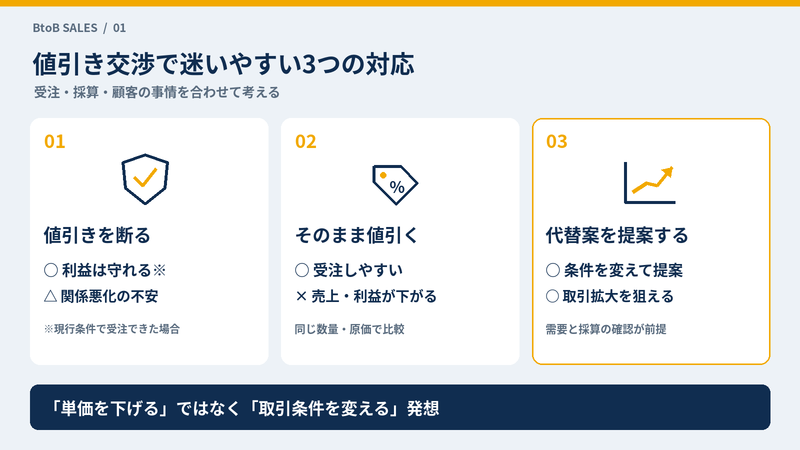
値引きを求められると、まず浮かぶのは「断る」「応じる」「持ち帰る」の3つではないでしょうか。どれも必要な対応ですが、それぞれ悩みが残ります。
- 値引きを断る:採算を守る判断でも、失注や関係悪化が気になる。
- そのまま値引く:商談は進めやすくても、同じ数量なら売上と粗利益が減る。
- 検討すると持ち帰る:承認や試算には必要。ただし、確認事項を決めないと値引きの可否に話が戻る。
そこで、最終的な提案に「条件を変える」という選択肢を加えます。
| 対応 | 良い点 | 悩み・確認事項 |
|---|---|---|
| 値引きを断る | 受注できれば現行の採算を維持できる | 価格の理由と代替案をどう伝えるか |
| そのまま値引く | 顧客の価格要望に応えやすい | 同じ数量なら売上・粗利益が減る |
| 代替案を提案する | 取引量や条件を広げる余地がある | 顧客の需要と自社の採算を確認する |
筆者の営業経験|下げた価格の、その後も考える
20年以上BtoB営業を経験してきて、単純値引きはその場の商談をまとめやすい反面、一度下げた価格を元に戻すのは難しくなりやすいと感じています。目の前の受注だけでなく、次回以降にどんな条件が残るかも考えたいところです。
単純値引きではなく取引条件を変える
段階式リベートは、あらかじめ決めた購入量・購入金額などの達成度に応じて、還元率や還元額を変える取引条件です。
「今と同じ取引を安くする」話から、「御社との取引を広げ、その成果の一部を還元する」話へ発展させるのがポイントです。
ただし、見積書の商品単価を維持しても、リベートを差し引いた実質単価は下がります。「単価を変えなければ利益は減らない」という仕組みではありません。
まずは値引きを求める理由を聞く
顧客が求めているのは、必ずしも将来の還元ではありません。先に、次の点を確認します。
- 今回の予算に収めたいのか、年間の調達費を下げたいのか。
- 追加で必要な商品や、見直せる購入先があるのか。
- 後日の還元を、相手企業の購買・経理ルールで扱えるのか。
「今回の支払額を減らしたい」という相談に、追加購入を前提とした還元を出しても、困りごとは解決しません。追加需要がなければ、仕様や納入条件を見直すなど、別の対応を考えます。
顧客が何に困っているかを確かめる聞き方は、BtoB営業で顧客の本音を引き出すコツでも紹介しています。
ポイント|提案に組み合わせる4つの条件
- 未採用品を追加採用してもらう。
- 必要な商品の購入先として、自社を優先的に検討してもらう。
- 商品ごとに、無理のない最低発注数を決める。
- 一定期間の実績に応じ、段階式に還元する。
すべてを一度に条件にする必要はありません。顧客の需要に合う組み合わせを選びます。優先購入も、競合との取引を一律に禁止する前提にはしないことが大切です。
段階式リベートの仕組み
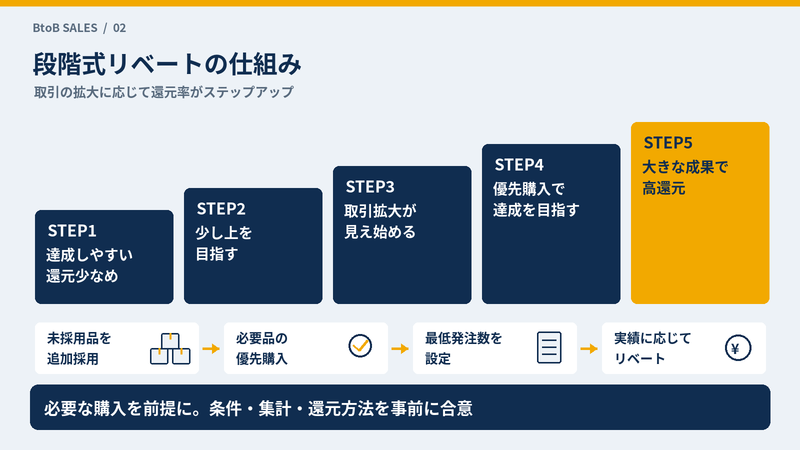
以下は、一定期間の対象購入金額に応じて還元する架空の設計例Aです。金額は税抜で、購入額は還元前の対象額を指します。実際の率や条件は、業界・商品・利益率・契約条件などによって異なります。
| 段階 | 購入金額の到達点 | リベート率 | 到達点での還元額 |
|---|---|---|---|
| STEP1 | 100万円 | 0.5% | 5,000円 |
| STEP2 | 120万円 | 1.0% | 12,000円 |
| STEP3 | 150万円 | 1.5% | 22,500円 |
| STEP4 | 180万円 | 2.0% | 36,000円 |
| STEP5 | 200万円 | 3.0% | 60,000円 |
この例の計算ルール:対象購入額が100万円未満なら還元なし。到達した最上位の率を、その期間の対象購入額全体に適用します。段階ごとの率を足し合わせる方式ではありません。
たとえば、130万円ならSTEP2の1.0%を適用し、還元額は13,000円です。上限はこの架空例では60,000円とし、200万円を超えた場合も還元額は60,000円までとします。
集計の前提もセットで決める
説明例では「3か月間に納品・検収が完了した対象商品の税抜金額から、返品・取消分を除いた額」を集計します。特別値引き商品と送料は対象外。実際には、自社の業務と契約に合う基準を選んでください。
取引を広げる流れは、次のように考えられます。
- 顧客が必要としている未採用品を確認する。
- 品質・納期などが合う商品について、優先購入を相談する。
- 商品ごとの最低発注数と納入計画をすり合わせる。
- 対象期間の購入量・購入金額を集計する。
- 達成した段階に応じて、契約先企業へ還元する。
なお、現状が100万円の顧客にこの条件を適用すると、取引が増えなくても5,000円の還元負担が発生します。入口を達成しやすくする場合も、この負担を試算に含めましょう。
段階式リベート提案の具体例
現在、3か月で100万円の商品を購入している顧客を想定します。ここでも実績紹介ではなく、設計例Aを使った架空の商談です。
最初に確認したいのは、「あと50万円買ってもらえるか」よりも、「今必要なもののうち、自社で追加対応できるものは何か」です。
| 購入計画の例 | 期間内の合計 | 設計例Aでの還元額 |
|---|---|---|
| 現行の商品Aを継続 | 100万円 | 5,000円 |
| 未採用の商品B・Cを追加 | 150万円 | 22,500円 |
| 必要品の購入先をさらに集約 | 180万円 | 36,000円 |
| 需要と供給力を確認し、対象品を拡大 | 200万円 | 60,000円 |
顧客の総購入額が増える場合もあれば、他社から購入していた必要品の一部を切り替える場合もあります。切り替えには、品質確認や登録手続きなどの負担もあるため、還元額だけで判断しないようにします。
商談での短い会話例
顧客:「もう少し価格を下げられませんか?」
営業:「ご希望の背景を教えていただけますか。今回の予算でしょうか、それとも継続的な調達費の見直しでしょうか?」
顧客:「継続して買うので、全体の仕入れ条件を良くしたいんです」
営業:「それでしたら、御社の購入量に応じて還元額が増える条件を検討できる可能性があります。今は当社からご購入いただいていない必要品も含めて、取引全体を広げる方法を一緒に考えませんか?」
上記は提案の話し方の例です。社内で決まっていない還元率を、その場で約束する必要はありません。「対象品と購入見込みを確認し、試算して回答する」と次の行動を決めれば、持ち帰りにも意味が生まれます。
単純値引きと段階式リベートは何が違う?
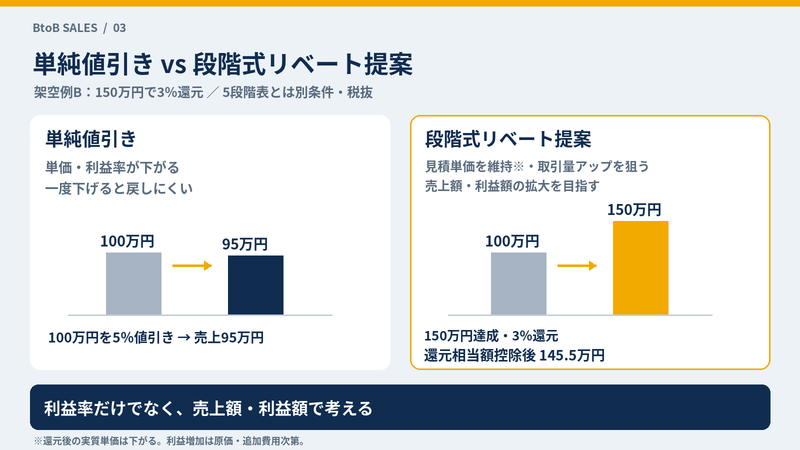
比較の要点は、還元の有無だけでなく、何を条件にして、取引がどれだけ変わるかです。
| 比較項目 | 単純値引き | 段階式リベート |
|---|---|---|
| 商品単価 | 見積・請求単価を下げる | 見積単価は維持できるが、還元後の実質単価は下がる |
| 売上 | 同じ数量なら減る | 拡大量と還元負担次第で増減する |
| 利益率 | 原価が同じなら下がる | 還元や商品構成により下がる場合がある |
| 利益額 | 同じ数量・原価なら減る | 追加の粗利益が還元・費用を上回れば増える余地がある |
| 取引量 | 増加は条件に含まれない | 増加を条件に組み込みやすい |
| 顧客メリット | 今回の購入負担を抑えやすい | 実績に応じた還元や調達先の集約を検討できる |
| 営業側メリット | 価格面の合意を得やすい | 未採用品の提案や取引拡大を相談できる |
| 長期的な影響 | 値下げ後の価格が基準になりやすい | 期間ごとに見直せる一方、還元の継続を期待されることもある |
100万円を95万円にするか、取引全体を広げるか
ここからは、発想の違いを比べるため、「150万円達成で3%還元」という別条件の架空例Bを使います。前の5段階表では150万円の率は1.5%です。混同しないでください。
| 数値の比較(税抜) | 単純値引き | 取引拡大+リベート・例B |
|---|---|---|
| 現在の取引額 | 100万円 | 100万円 |
| 条件変更後・控除前の取引額 | 100万円 | 150万円 |
| 値引き・還元率 | 5% | 3% |
| 値引き・還元相当額 | 5万円 | 4万5,000円 |
| 控除後の売上相当額 | 95万円 | 145万5,000円 |
左は、同じ数量のまま100万円を95万円にする案です。右は、取引を150万円に広げ、その成果の一部を還元する案です。
ただし、右は販売量も顧客の購入負担も大きくなります。145万5,000円と95万円の差が、そのまま利益になるわけではありません。追加商品を仕入れ、納め、対応するための原価と費用が必要です。
※「控除後の売上相当額」は比較のための表現です。実際の売上計上・費用区分・消費税処理は、契約内容と自社の経理方針に沿って確認してください。
なぜ段階を作るのか
最初から大きな目標だけを提示すると、顧客にとって検討しにくいことがあります。入口と上位の条件を分けることで、購入計画に合わせた選択肢を示せます。
| 段階 | 設計の考え方 |
|---|---|
| STEP1 | 比較的達成しやすくし、還元率は低めにする |
| STEP2 | 必要品を少し追加すれば届く条件を考える |
| STEP3 | 現状より明確な取引拡大を目指す |
| STEP4 | 複数商品の採用や優先購入を相談する |
| STEP5 | 大きな拡大に見合う還元と、供給・採算の条件を整える |
「あと少しで次の段階に届く」ことが、追加購入を検討する理由になる場合があります。ただし、判断の基準は顧客に必要な購入かどうかです。
- 還元額を増やすためだけの、不要な在庫を勧めない。
- 前倒し購入で翌期の注文が減らないか、通期でも確認する。
- 次の段階までの追加支出と、増える還元額を両方伝える。
段階が上がる直前の採算も見る
設計例Aのように全購入額へ率をかける方式では、境目で還元額が急に増えます。
199万円なら2%で39,800円ですが、200万円なら3%で60,000円です。購入額が1万円増えたのに、還元負担は20,200円増えます。この境目では、控除後の売上相当額が10,200円減り、さらに追加商品の原価も発生します。
設計のポイント
目標金額ちょうどの試算だけでなく、各段階の直前・直後も確認します。負担が大きすぎる場合は、率の差を小さくする、対象を増加分に限定する、区間ごとに率を適用するなど、計算方式から見直します。方式を変えれば、掲載表の還元額も変わります。
利益率だけでなく利益額を見る
利益率を守ることは大切です。一方、取引量が十分増えるなら、率が多少下がっても粗利益額を確保できる場合があります。
ここで使う計算式
粗利益額 = 売上高 − 売上原価
粗利益額 = 売上高 × 粗利益率以下は、リベートを売上から控除する前提の簡略試算です。粗利益率の分母も、控除後の売上でそろえます。
説明用に、現状100万円の売上原価を70万円とします。例Bで取引が150万円になった場合も商品構成と原価条件が変わらず、原価が105万円になると仮定します。
| 項目(税抜) | 現状 | 5%の単純値引き | 150万円・3%還元(例B) |
|---|---|---|---|
| 値引き・還元控除後の売上 | 100万円 | 95万円 | 145万5,000円 |
| 売上原価 | 70万円 | 70万円 | 105万円 |
| 粗利益額 | 30万円 | 25万円 | 40万5,000円 |
| 粗利益率 | 30.0% | 約26.3% | 約27.8% |
この仮定では、例Bの粗利益率は現状の30%より下がりますが、粗利益額は30万円から40万5,000円に増えます。一方、単純値引きでは5万円の売上減少がそのまま粗利益を減らしています。
物流費や対応工数まで入れて判断する
粗利益が増えても、配送回数や個別対応が増えれば、会社に残る利益が増えるとは限りません。
| 例Bで増える負担 | 現状との差額 |
|---|---|
| 粗利益の増加 | +10万5,000円 |
| 追加の物流費・販促費・対応費 | −6万円 |
| 追加費用を引いた改善額 | +4万5,000円 |
これは追加費用を粗利益の後で比較する管理用の試算で、営業利益全体を示すものではありません。物流費などをすでに売上原価に含めている場合は、二重に引かないようにします。
追加費用が12万円なら、改善額はマイナス1万5,000円になります。商品別の原価、配送条件、回収までの資金負担も確認したいところです。
注意|取引量が増えれば、必ず利益額が増えるわけではありません
自社の原価・物流費・販促費・リベート負担などを含めた事前計算が必要です。現状維持、目標未達、各段階達成のケースを比べ、追加費用を含めても採算が残る条件か確認してください。
段階式リベートを提案する前の注意点
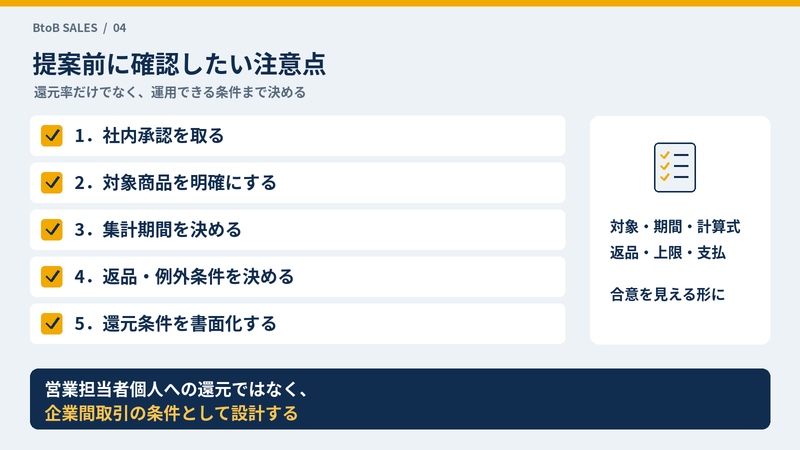
還元率だけで商談を進めると、後から「対象に入ると思っていた」「返品するとどうなるのか」という食い違いが起きます。提案前に、計算と運用の両方を整理しましょう。
注意|還元先は契約先企業です
この記事のリベートは、営業担当者や購買担当者個人へのキックバック、個人的な現金還元ではありません。購入実績などに応じて正式に設定する、企業間取引の条件です。
| 確認項目 | 事前に決めたい内容 |
|---|---|
| 社内承認・契約 | 誰が承認するか、既存契約との整合性、双方の合意 |
| 対象商品・最低発注数 | 商品コード、数量単位、納入条件、対象外の商品 |
| 対象期間・集計方法 | 開始・終了日、受注・出荷・検収などの基準、税抜・税込 |
| 還元率・計算対象・上限 | 全額か増加分か、端数処理、上限額、未達時の扱い |
| 支払・還元方法 | 振込か請求相殺か、実施日、契約先企業の受取先 |
| 返品・キャンセル | 集計からの除外、還元後に発生した場合の再計算・精算 |
| 特別値引き・他施策 | 特価商品を含むか、他キャンペーンと併用できるか |
| 更新・終了・書面化 | 有効期間、更新時の再協議、変更・終了の手続き |
優先購入と還元条件は法務にも確認する
優先購入や高い達成条件を設けるときは、顧客の購入先選択を過度に制限する設計になっていないか確認します。公正取引委員会の指針でも、競争者との取引を制限する行為は、市場への影響などに応じて独占禁止法上の問題となり得ることが示されています。
「他社から買ったら還元をすべて取り消す」といった条件を、営業担当だけで決めないようにしましょう。
参考:公正取引委員会「流通・取引慣行に関する独占禁止法上の指針」
また、国税庁は、取引先への売上割戻しや販売数量・販売高に応じた販売奨励金などについて、消費税額の調整が必要となる場合を説明しています。適格返還請求書の要否も含め、経理に確認してください。
参考:国税庁「値引き、返品、割戻しなどを行った場合の税額の調整」
実務チェック|提案を出す前に
- □ 顧客に追加需要があり、在庫や支払負担も無理がない。
- □ 現状維持・未達・各段階の境目まで採算を確認した。
- □ 対象品・期間・計算式・例外・上限が書面で分かる。
- □ 社内承認を取り、顧客側の承認・運用ルールも確認した。
- □ 経理・法務・コンプライアンスの確認を受け、取引ルール・関連法令に沿っている。
条件を丁寧に説明し、不利な点も共有することが、長く付き合う土台になると考えています。日々の対応については、法人営業で信頼関係を築く考え方も参考にしてください。
FAQ
リベートと値引きは何が違いますか?
この記事では、その場で商品単価を下げる方法を単純値引き、一定期間の購入実績などに応じて還元する方法をリベートとして区別しています。ただし、リベートも経済的には実質的な値引きとなり、会計・税務上の扱いは契約内容によって確認が必要です。
リベート率はどのくらいに設定すればいいですか?
一律の適正率はありません。商品別原価、追加費用、購入見込み、既存取引への還元負担を試算し、社内承認を得て決めます。この記事の0.5〜3%は、相場や推奨率ではなく説明用の架空例です。
値引きを断ると顧客に嫌われませんか?
相手や事情によるため、関係への影響は断言できません。まず要望の背景を聞き、対応できない理由と検討可能な条件を説明します。購入量の拡大が難しい場合に、リベートを無理に勧める必要はありません。
小規模な取引でも段階式リベートは使えますか?
継続購入があり、集計・精算の手間に見合うなら検討できます。ただし、必ず5段階にする必要はありません。2〜3段階に絞るなど、取引規模に合った分かりやすい条件を優先します。
リベートを提案するときに一番注意することは何ですか?
企業間の正式な条件として、還元先・対象商品・期間・計算式・上限・返品時の処理を明確にすることです。営業担当だけで約束せず、経理・法務などの確認と社内承認を経て書面化します。
まとめ
値引き交渉が始まった時点で、必ずしも営業側が不利になったわけではありません。相手が条件を相談してくれたことを、取引全体を見直す入口にできる場合があります。
次の商談で意識したい3つのこと
- 価格を下げる前に、顧客が値引きを求める理由を聞く。
- 追加需要があれば、取引拡大と成果還元をセットで考える。
- 売上や利益率だけでなく、粗利益額と追加費用まで試算する。
20年以上BtoB営業を経験してきて、顧客だけ、自社だけが得をする条件では、長続きしにくいと感じています。
「どうすれば安くできるか」に加えて、「どうすれば双方にメリットのある取引に変えられるか」も考える。段階式リベートをそんな選択肢の一つとして持っておくと、商談の幅が広がります。
営業の土台については、BtoB営業でできる人の特徴を20年経験者が検証した記事でも、私の考えをまとめています。
※あわせて読みたい
▶BtoB営業のコツ|顧客の本音を引き出す「何かあったんですか?」 | オヤジの社畜サバイバル
▶法人営業は話が上手い人が有利?40代からの信頼関係の築き方 | オヤジの社畜サバイバル
▶BtoB営業でできる人の特徴は?AIに聞いて20年経験者が検証 | オヤジの社畜サバイバル
コメント